تحلیل بنیادی سهام با مثال: از گزارش مالی تا فیلتر
تیم آموزش فاندای · · ۸ دقیقه مطالعه
شرکتی فرضی را قدم به قدم دنبال میکنیم: از شناخت کسبوکار و خواندن گزارشها تا حساب کردن نسبتها و غربالگری در فاندای.
اگر میدانید تحلیل بنیادی چیست، اما هنوز نمیدانید با یک شرکت واقعی از کجا باید شروع کنید، این نوشته برای شماست. اینجا یک تحلیل بنیادی سهام با مثال میبینید؛ یعنی هر قدم را روی شرکتی فرضی به نام «بستهبندی سپید» انجام میدهیم، از شناخت کسبوکارش تا خواندن گزارشها، حساب کردن چند نسبت و غربالگری در فاندای. شما هم همین مسیر را برای شرکت دلخواه خودتان تکرار میکنید.
قدم اول: تحلیل بنیادی سهام با مثال از کجا شروع میشود؟
شروع تحلیل بنیادی از شناخت خود کسبوکار است، یعنی اینکه بدانید شرکت چه میفروشد و مشتریانش کیستند. با این شناخت، نسبتهای مالی برایتان معنا پیدا میکنند و میفهمید هر عدد از کدام بخش کار شرکت خبر میدهد.
تحلیل تکنیکال نمودار قیمت و حجم معاملات را میخواند، اما تحلیل بنیادی سراغ خود شرکت میرود. مؤسسه CFA آن را بررسی عوامل اقتصادی، صنعتی و ویژگیهای مالی و کسبوکار شرکت برای ارزیابی ارزش آن میداند. ما اینجا فقط به دادههای خود شرکت و نسبتهای تاریخیاش نگاه میکنیم؛ نقش اقتصاد کلان و صنعت در راهنمای کامل تحلیل بنیادی آمده است.
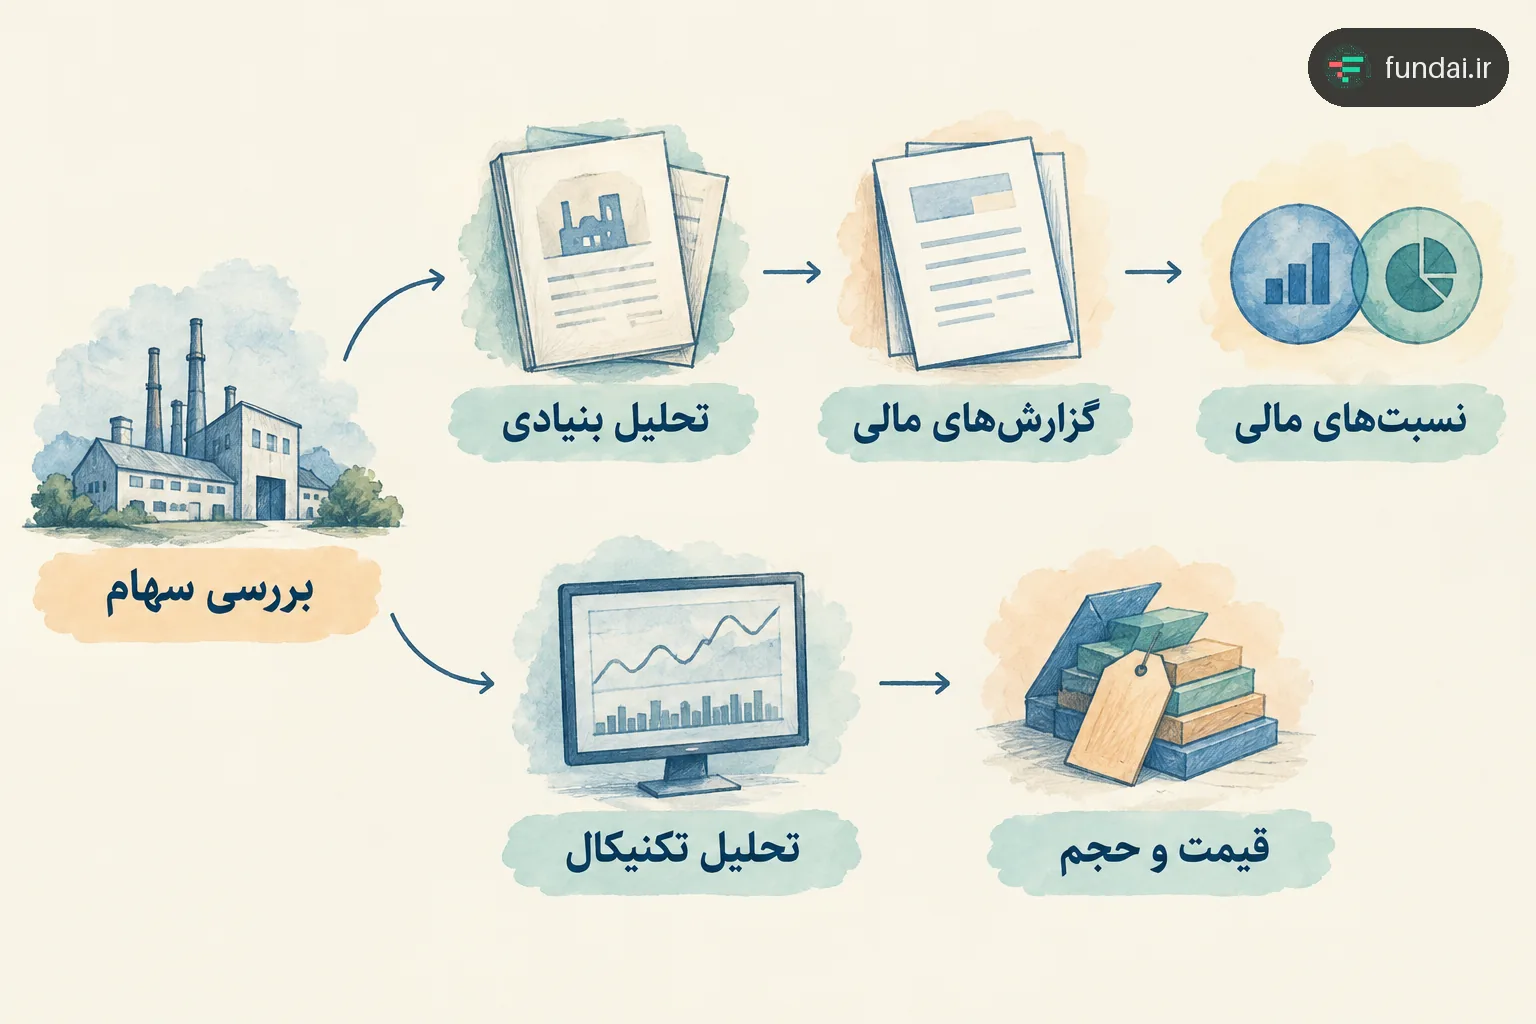
پس اولین کار شما شناخت کسبوکار است. سه چیز را بپرسید: شرکت چه میفروشد؟ خریدارانش کیستند؟ برای تولید به چه مواد و منابعی نیاز دارد؟ درآمد عملیاتی هم همان درآمد فعالیت اصلی شرکت است و برای سپید یعنی فروش کارتن.
جواب این سه پرسش را در یک یادداشت کوتاه بنویسید. در قدمهای بعد هر عدد را با آن یادداشت میسنجید و میبینید عدد با کسبوکار میخواند یا نه.
قدم دوم: گزارشهای مالی شرکت چه چیزی را نشان میدهند؟
چهار گزارش شرکت را از چهار زاویه نشان میدهند: گزارش ماهانه فعالیت، صورت سود و زیان، ترازنامه و جریان وجوه نقد. همه آنها در سامانه کدال منتشر میشوند و در صفحه هر شرکت در فاندای کنار هم قرار دارند.
گزارش ماهانه مقدار و مبلغ فروش هر محصول را میگوید. صورت سود و زیان نشان میدهد شرکت در یک دوره چقدر درآمد داشته و چقدر سود مانده است. ترازنامه داراییها را در یک تاریخ مشخص کنار منبع تأمین آنها، یعنی بدهی و حقوق مالکانه، میگذارد. جریان وجوه نقد هم پولی را میشمارد که واقعاً وارد و خارج شده است.
| داده آموزشی | دوره یا تاریخ | مقدار |
|---|---|---|
| مقدار فروش محصول | آخرین ماه | ۱٬۰۰۰ تن |
| مبلغ فروش همان محصول | آخرین ماه | ۱۰ میلیارد تومان |
| درآمد عملیاتی | آخرین سال مالی | ۱۰۰ میلیارد تومان |
| سود ناخالص | آخرین سال مالی | ۴۰ میلیارد تومان |
| سود خالص | آخرین سال مالی | ۲۰ میلیارد تومان |
| جمع داراییها | پایان همان سال مالی | ۲۰۰ میلیارد تومان |
| جمع بدهیها | پایان همان سال مالی | ۱۲۰ میلیارد تومان |
| جمع حقوق مالکانه | پایان همان سال مالی | ۸۰ میلیارد تومان |
| جریان نقد حاصل از عملیات | همان سال مالی | ۱۲ میلیارد تومان |
اگر محصول شرکت در بورس کالای ایران معامله شود، مقدار و نرخ آن معاملات هم تصویر فروش را کاملتر میکند. برای خواندن دقیق هر صورت، راهنمای صورتهای مالی در تحلیل بنیادی را ببینید.
قدم سوم: نسبتهای مالی را چگونه حساب کنیم؟
نسبت مالی یک رقم گزارششده را بر رقم دیگر تقسیم میکند تا شرکتهایی با اندازههای متفاوت قابل مقایسه شوند. نسبتهای مالی این بخش همه روی سود دوازدهماهه اخیر (TTM) حساب میشوند، یعنی جمع سود خالص چهار فصل آخر گزارششده.
سودآوری: حاشیه سود و بازده حقوق مالکانه
حاشیه سود ناخالص سهم سود ناخالص از درآمد عملیاتی است و حاشیه سود خالص سهم سود خالص از همان درآمد. بازده حقوق مالکانه (ROE) نشان میدهد سود خالص به ازای حقوق مالکانه چقدر است.
حاشیه سود ناخالص دوازدهماهه؛ درصد
حاشیه سود خالص دوازدهماهه؛ درصد
بازده حقوق مالکانه دوازدهماهه؛ درصد
یعنی از هر ۱۰۰ تومان درآمد، ۴۰ تومان سود ناخالص و ۲۰ تومان سود خالص میماند. به ازای هر ۱۰۰ تومان حقوق مالکانه هم ۲۵ تومان سود خالص ساخته شده است. مخرج ROE حقوق مالکانه است و مخرج حاشیهها درآمد، پس این دو را با هم مقایسه نکنید.
سود هر سهم و ارزشگذاری
سود هر سهم (EPS TTM) در فاندای سود خالص دوازدهماهه اخیر تقسیم بر تعداد سهام فعلی شرکت است. نسبت قیمت به سود (P/E) قیمت را بر همین سود هر سهم تقسیم میکند و نسبت قیمت به ارزش دفتری (P/B) ارزش بازار را بر جمع حقوق مالکانه.
سود هر سهم دوازدهماهه؛ تومان
نسبت قیمت به سود دوازدهماهه؛ برابر
ارزش بازار در تاریخ فرضی؛ تومان
نسبت قیمت به ارزش دفتری؛ ارزش بازار و حقوق مالکانه به تومان؛ برابر
پس در آن تاریخ فرضی، بازار برای هر تومان سود دوازدهماهه سپید ۶ تومان میپرداخت. P/E مدت بازگشت سرمایه را نمیگوید. در بخش نسبتهای مالی فاندای، نسبت شرکت را کنار رقم کل صنعت میبینید؛ P/E صنعت از تقسیم مجموع ارزش بازار شرکتهای صنعت بر مجموع سود خالص دوازدهماهه آنها به دست میآید و میانگین ساده P/E شرکتها نیست.
قدم چهارم: چگونه با فیلترهای فاندای شرکتهای مشابه را پیدا کنیم؟
فیلترهای فاندای شرکتهای بازار را با شرطهایی که خودتان مینویسید جدا میکنند و فهرستی کوتاه برای شروع بررسی میدهند. در صفحه فیلترها این مسیر را بروید:
دامنه را مشخص کنید شرکتهای یک صنعت را در نظر بگیرید؛ مقایسه شرکتهای همصنعت معنادارتر است.
معیار را بنویسید معیار این تمرین نسبت قیمت به سود دوازدهماهه اخیر است. مبنای سود باید برای همه شرکتها یکی باشد.
شرط را بگذارید در این تمرین، شرط «کمتر یا مساوی ۶ برابر» را انتخاب میکنیم.
خروجی را بخوانید فهرست شرکتهایی را میبینید که شرط را دارند. بررسی گزارشهای هر کدام از اینجا شروع میشود.
دو شرکت با P/E یکسان ممکن است ترکیب درآمد، بدهی و جریان نقد متفاوتی داشته باشند. برای هر نماد خروجی به صفحه همان شرکت برگردید و گزارشهایش را بخوانید. در فاندای فیلتر چندشرطی بازار هم هست، اما افزودن شرط بیشتر اعتبار نتیجه را بالا نمیبرد. هر شرط باید به پرسشی مشخص جواب بدهد. برای آشنایی با ابزارها، آموزشهای فاندای را ببینید.
جمعبندی: بعد از غربالگری چه کار کنیم؟
برای هر شرکت خروجی یک یادداشت کوتاه با سه بخش بنویسید: کسبوکار، شاهد عددی و پرسش بازمانده. تحلیل بنیادی سهام با مثال در عمل همین یادداشتهاست، چون هر ادعا در آنها شاهد دارد.
یادداشت سپید اینطور پیش میرود. کسبوکار: تولید و فروش کارتن. شاهد: حاشیه سود خالص ۲۰٪ و ROE برابر ۲۵٪ در آخرین سال مالی. پرسش بازمانده: چرا جریان نقد عملیاتی از سود خالص کمتر است؟ جوابش را در یادداشتهای توضیحی صورت مالی و گزارش دوره بعد جستوجو کنید.
به جای جملهای کلی مثل «وضعیت شرکت خوب است»، پرسشی بنویسید که گزارش بعدی بتواند جوابش را بدهد. برای شروع در فاندای، یک صنعت آشنا انتخاب کنید، شرط همین آموزش را اجرا کنید و برای یکی از نمادهای خروجی، صورت سود و زیان و جریان وجوه نقد یک دوره را کنار هم بگذارید.
آیا سود هر سهم صورت سود و زیان همان EPS TTM فاندای است؟
نه، این دو پایه متفاوتی دارند. سود هر سهم پایه در صورت سود و زیان از تقسیم سود خالص متعلق به سهامداران عادی بر میانگین موزون تعداد سهام دوره به دست میآید. EPS TTM در فاندای سود خالص دوازدهماهه اخیر را بر تعداد سهام فعلی تقسیم میکند.
گزارش میاندورهای تجمعی را چگونه بخوانیم؟
گزارش تجمعی عملکرد شرکت را از ابتدای سال مالی تا پایان دوره نشان میدهد. رقم سود در گزارش ششماهه، سود کل شش ماه است و سود یک فصل نیست. برای دوازدهماهه اخیر، سود چهار فصل آخر را جمع میکنیم.
P/E پایین یعنی سهم ارزان است؟
نه. P/E پایین فقط میگوید قیمت نسبت به سود هر سهم دوازدهماهه کمتر است. دلیلش را در صورت سود و زیان پیدا کنید: سود از فعالیت اصلی آمده یا از درآمدهای غیرتکراری؟
#آموزش تحلیل بنیادی #سرمایهگذاری در بورس #صورتهای مالی #فیلتر سهام #نسبتهای مالی