roe چیست؟ آموزش گامبهگام محاسبه و فیلتر بازده حقوق مالکانه
تحریریه فاندای · · ۸ دقیقه مطالعه
از محاسبه بازده حقوق مالکانه با یک مثال فرضی تا مقایسه با صنعت و ساخت فیلتر در فاندای، کاربرد و محدودیتهای ROE را گامبهگام یاد بگیرید.
پاسخ پرسش «roe چیست» این است: بازده حقوق مالکانه، نسبت سود خالص به حقوق مالکانه است که در فاندای نسخه دوازدهماهه آن با سود خالص چهار فصل آخر محاسبه میشود. برای تفسیر نسبت، باید پایه زمانی سود، اندازه حقوق مالکانه و بدهیهای شرکت را کنار هم ببینید. یک مثال فرضی را از محاسبه تا ساخت شرط فیلتر دنبال میکنیم؛ ارقام مثال، داده واقعی هیچ شرکت بورسی نیستند.
قدم اول: roe چیست و کدام نسخه آن را باید بخوانید؟
در فاندای، ROE TTM برابر سود خالص دوازدهماهه اخیر تقسیم بر جمع حقوق مالکانه آخرین ترازنامه است و به درصد نمایش داده میشود. برای بازسازی نسبت، هم دوره سود و هم تاریخ ترازنامه را ثبت کنید؛ سود به یک دوره تعلق دارد، اما ترازنامه وضعیت شرکت را در یک تاریخ نشان میدهد.
برای پاسخ کاربردی به پرسش «roe چیست»، ابتدا پایه زمانی عدد را مشخص کنید. ROE دورهای از سود دوره گزارششده استفاده میکند و سالانه نشده است؛ بنابراین مقایسه مستقیم آن با نسخه دوازدهماهه درست نیست.
نام نسبت و پایه زمانی را بخوانید در بخش «نسبتهای مالی» صفحه شرکت در فاندای، مشخص کنید نسخه دوازدهماهه را میخوانید یا دورهای را. برای شناخت بخشهای صفحه شرکت، از راهنمای استفاده فاندای کمک بگیرید.
دوره سود را بررسی کنید گزارشهای میاندورهای در سامانه کدال تجمعیاند؛ سود سهماهه، ششماهه و نهماهه را بهعنوان سود فصلهای مستقل جمع نکنید. سود TTM جمع سود خالص چهار فصل آخر گزارششده است، نه الزاماً سود آخرین سال مالی.
تعریف مخرج را تطبیق دهید اگر منبع دیگری از میانگین حقوق مالکانه استفاده کرده باشد، نتیجه ممکن است با رقم فاندای متفاوت باشد. برای بازسازی رقم ما، جمع حقوق مالکانه آخرین ترازنامه را به کار ببرید.
قدم دوم: اقلام فرمول ROE را از کجای صورتهای مالی بردارید؟
سود خالص را از صورت سود و زیان و جمع حقوق مالکانه را از آخرین صورت وضعیت مالی بردارید. در صفحه شرکت در فاندای، گزارشهای «صورت سود و زیان» و «ترازنامه» را باز کنید؛ ما اقلام منتشرشده شرکت را در این گزارشها نمایش میدهیم.
سود ناخالص، سود عملیاتی و سود هر سهم جایگزین سود خالص نیستند. برای شناسایی سطرها، آموزش خواندن صورت سود و زیان را ببینید. در ترازنامه نیز جمع حقوق مالکانه را بردارید، نه فقط سرمایه ثبتشده یا سود انباشته.
عنوان صورت، دوره گزارش، تاریخ ترازنامه و جداگانه یا تلفیقی بودن صورتها را بررسی کنید. سود خالص و حقوق مالکانه باید متعلق به همان شرکت و یک دامنه گزارشگری باشند؛ سود تلفیقی را با حقوق مالکانه جداگانه ترکیب نکنید. واحد نمایش دو رقم را نیز یکسان کنید.
بازده حقوق مالکانه دوازدهماهه، به درصد
حقوق مالکانه، میلیارد تومان
بازده حقوق مالکانه دوازدهماهه، درصد
بازده داراییها دوازدهماهه، درصد
بر اساس ارقام مثال فرضی همین مقاله، ROE برابر ۲۰٪ است؛ یعنی سود خالص دوازدهماهه معادل این سهم از حقوق مالکانه آخرین ترازنامه است. بازده داراییها نیز با همان سود فرضی محاسبه شده است؛ در قدم بعد، تفاوت مخرجهای دو نسبت را بررسی کنید.
قدم سوم: چرا ROE بالاتر بدون بررسی ROA و بدهی کافی نیست؟
ROE سود خالص را با حقوق مالکانه میسنجد، اما ROA همان سود را با جمع داراییها مقایسه میکند. در بخش نسبتهای مالی، ROA TTM و نسبت بدهی به دارایی را کنار ROE TTM بخوانید تا اندازه مخرجها و ساختار مالی را نیز بررسی کنید.
| نسبت | صورت | مخرج | پرسش تحلیلی |
|---|---|---|---|
| ROE TTM | سود خالص دوازدهماهه | جمع حقوق مالکانه آخرین ترازنامه | سود خالص نسبت به حقوق مالکانه چقدر است؟ |
| ROA TTM | سود خالص دوازدهماهه | جمع داراییهای آخرین ترازنامه | سود خالص نسبت به کل داراییها چقدر است؟ |
| نسبت بدهی به دارایی | جمع بدهیها | جمع داراییها در همان تاریخ | چه سهمی از داراییها با بدهی تامین شده است؟ |
با ثابت فرض کردن سود خالص و داراییها، حقوق مالکانه کوچکتر میتواند ROE را بالاتر نشان دهد. چنین تغییری بهتنهایی افزایش توان سودسازی را ثابت نمیکند؛ صورت کسر ثابت مانده و فقط مخرج تغییر کرده است.
جمع بدهیها فقط وام نیست؛ پرداختنیهای تجاری و غیرتجاری، مالیات و سود سهام پرداختنی، پیشدریافتها، ذخایر و تسهیلات مالی را نیز در بر میگیرد. از رقم کل بدهی نمیتوان هزینه تامین مالی را استنتاج کرد؛ هزینههای مالی را در صورت سود و زیان بررسی کنید.
برای بررسی اهرم مالی، اندازه بدهیها و حقوق مالکانه را کنار سود خالص ببینید. همزمانی ROE بالا و بدهی بالا، بهتنهایی نشان نمیدهد بدهی علت سطح سود یا نسبت بوده است؛ توضیح علت به شواهد بیشتری از گزارشهای شرکت نیاز دارد.
با حقوق مالکانه بسیار کوچک، ROE به تغییرات مخرج حساس میشود؛ با مخرج صفر، نسبت قابل محاسبه نیست. اگر حقوق مالکانه منفی باشد، علامت سود را جداگانه بررسی کنید: تقسیم زیان بر حقوق مالکانه منفی نیز نتیجه مثبت میدهد. بنابراین رتبهبندی صرف با ROE ممکن است شرکت زیانده را هم در خروجی مثبت قرار دهد.
قدم چهارم: چه عددی برای ROE در بورس ایران مناسب است؟
بدون تعیین صنعت، پایه زمانی، ساختار مالی و اجزای سود، یک عدد ROE بهتنهایی برای قضاوت کافی نیست. بهجای تعیین آستانه عمومی، گروه مقایسه را مشخص کنید. علاوه بر همصنعتها، ROE را با نرخ سود بدون ریسک، مثلاً بازده اوراق دولتی، و با نرخ تورم هم بسنجید: بازده حقوق مالکانهای که از این دو کمتر باشد، هزینه فرصت پول سهامدار را نمیپوشاند.
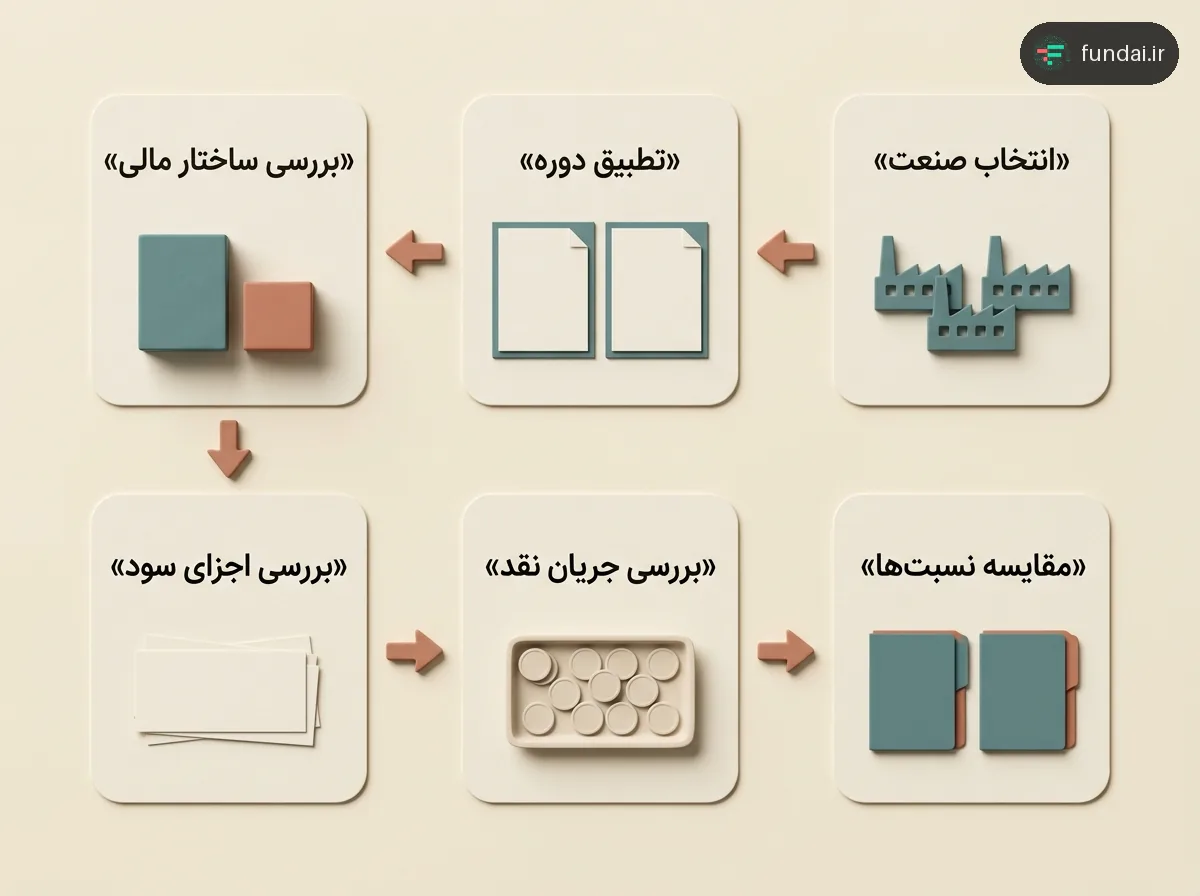
شرکتهای همصنعت را انتخاب کنید و دورههای سود و تاریخهای ترازنامه آنها را بررسی کنید. اگر آخرین گزارش شرکتها به زمانهای متفاوت تعلق دارد، فاصله زمانی را در تفسیر اختلاف نسبتها لحاظ کنید. همچنین مطمئن شوید مقایسه بر پایه یکسان، یعنی دورهای با دورهای یا TTM با TTM، انجام میشود.
در بخش «نسبتهای مالی» صفحه شرکت در فاندای، نسبت شرکت را کنار رقم کل صنعت و بازار نشان میدهیم. نسبت کل صنعت از تقسیم مجموع سود خالص دوازدهماهه شرکتهای صنعت بر مجموع حقوق مالکانه آنها به دست میآید؛ میانگین ساده ROE شرکتها نیست. فاصله با رقم تجمیعی صنعت، بهتنهایی حکم برتری شرکت نیست.
طبق گزارش فعالیت هیئتمدیره ساروج بوشهر، بازده حقوق صاحبان سهام نماد ساروج برای سال مالی ۱۴۰۲ گزارش شده است. بر اساس گزارش تفسیری مدیریت فرآوردههای نسوز ایران در رهآورد ۳۶۵، همین نسبت برای نماد کفرا در سال مالی ۱۴۰۲ نیز گزارش شده است. پیش از مقایسه نسبتهای گزارششده با فاندای، دوره سود و تعریف مخرج را در هر منبع بررسی کنید؛ یکسان بودن نام نسبت، یکسان بودن محاسبه را ثابت نمیکند.
برای تکمیل بررسی، ترکیب درآمدها و هزینههای موثر بر سود خالص را در صورت سود و زیان بخوانید و جریان نقد عملیاتی را در گزارش جریان وجوه نقد بررسی کنید. اگر تفاوت سود حسابداری و جریان نقد برای شما تازه است، از آموزش خواندن صورتهای مالی کمک بگیرید. نتیجه باید توضیحی درباره اجزای سود و وضعیت نقد باشد، نه برچسب کیفیت سود صرفاً بر اساس ROE.
قدم پنجم: جمعبندی؛ چگونه ROE را به یک فیلتر قابل بررسی تبدیل کنید؟
فیلتر ROE فهرست بررسی میسازد؛ برای تفسیر خروجی، شرط عددی را به سود خالص و ترازنامه هر شرکت برگردانید. در فاندای، یکی از نمادهای خروجی را انتخاب کنید و مبنای نسبت را در صورتهای مالی آن بررسی کنید. داده گذشته تضمین آینده نیست. حاصل بررسی شما باید توضیحی مستند درباره مبنای محاسبه و محدودیتهای مقایسه باشد، نه فقط رتبه نماد.
دامنه بررسی را مشخص کنید در صفحه فیلترها، از «فیلترهای کلی» صنعت موردنظر را انتخاب کنید. دامنه مشخص، مقایسه خروجی را به شرکتهای همان صنعت محدود میکند.
شرط آموزشی را بسازید از خانواده «نسبتهای مالی»، متغیر ROE TTM را انتخاب کنید. برای ادامه مثال فرضی، عملگر «بیشتر مساوی از» و مقدار ۲۰ را بگذارید؛ حد انتخابشده همان نتیجه مثال است، نه معیار عمومی کیفیت شرکتها.
یک نماد خروجی را باز کنید در بخش نسبتهای مالی، ROE را کنار ROA، نسبت بدهی به دارایی و نسبت کل صنعت بخوانید. سپس علامت سود خالص و حقوق مالکانه را در صورتهای مالی بررسی کنید تا مثبت بودن نسبت را با سوددهی اشتباه نگیرید.
نتیجه را مستند کنید دوره سود، تاریخ ترازنامه و دامنه جداگانه یا تلفیقی را ثبت کنید. مشخص کنید نتیجه به اندازه سود مربوط است یا کوچک بودن حقوق مالکانه؛ اگر شواهد کافی نیست، علت را نامشخص بنویسید.
roe چیست و در فاندای چگونه محاسبه میشود؟
ROE یا بازده حقوق مالکانه، نسبت سود خالص به جمع حقوق مالکانه است. در فاندای، نسخه دوازدهماهه از سود خالص چهار فصل آخر گزارششده و جمع حقوق مالکانه آخرین ترازنامه استفاده میکند و به درصد نمایش داده میشود.
آیا ROE بالاتر همیشه نشانه عملکرد بهتر شرکت است؟
ROE بالاتر بهتنهایی عملکرد بهتر را ثابت نمیکند؛ کوچکتر بودن حقوق مالکانه نیز میتواند نسبت را افزایش دهد. برای تفسیر، سود خالص، اندازه حقوق مالکانه، ROA و بدهیها را با پایه زمانی یکسان بررسی کنید.
آیا ROE مثبت همیشه به معنی سودده بودن شرکت است؟
ROE مثبت همیشه به معنی سوددهی نیست. اگر سود خالص و حقوق مالکانه هر دو منفی باشند، حاصل تقسیم مثبت میشود؛ بنابراین علامت هر دو رقم را جداگانه در صورتهای مالی بررسی کنید.
#آموزش تحلیل بنیادی #بازده حقوق مالکانه #فیلتر سهام #نسبتهای مالی