محاسبه ارزش ذاتی سهم با مثال؛ از داده مالی تا برآورد ارزش
تیم آموزش فاندای · · ۹ دقیقه مطالعه
با دنبال کردن یک شرکت فرضی، از برداشتن ورودیهای مالی تا ارزشگذاری نسبی، مدل سود نقدی و حاشیه امنیت پیش بروید.
ارزش ذاتی را باید خودتان از دادههای مالی و چند فرض روشن برآورد کنید، و این برآورد ممکن است با قیمت بازار فرق داشته باشد. محاسبه ارزش ذاتی سهم با مثال را با یک شرکت فرضی پیش میبریم و نشان میدهیم ورودیهای واقعی را از کجای فاندای بردارید. دو روش را جدا حساب میکنیم، یکی روش ضریب سود (P/E) و دیگری مدل سود نقدی.
قدم اول: ارزش ذاتی سهم چیست و با قیمت بازار چه تفاوتی دارد؟
ارزش ذاتی سهم برآوردی از ارزش اقتصادی آن بر پایه منافع سهامدار و فرضهای شماست؛ قیمت بازار قیمتی است که سهم در معامله دیده است. ارزش اسمی هر سهم عادی در ایران ۱٬۰۰۰ ریال (۱۰۰ تومان) است و به قیمت معامله یا برآورد تحلیلی ربطی ندارد. اعتبار ارزش ذاتی به ورودیها و فرضهای مدل بستگی دارد.
ضریب سود یا P/E، نسبت قیمت به سود هر سهم است؛ یعنی بازار برای هر ریال سود چند ریال میپردازد. در روش مقایسهای، سود شرکت را در ضریبی مثل ضریب صنعت ضرب میکنیم. روش دوم، مدل تنزیل سود نقدی، ارزش را از سودهای نقدی فرضی و نرخ تنزیل میسازد. تنزیل یعنی تبدیل مبالغ قابل دریافت در آینده به ارزش امروز. گزارش ارزشگذاری شرکتهای آماده عرضه اولیه که در کدال منتشر میشود هم از تنزیل جریان نقدی، سود نقدی و ضرایب قیمتی استفاده میکند.
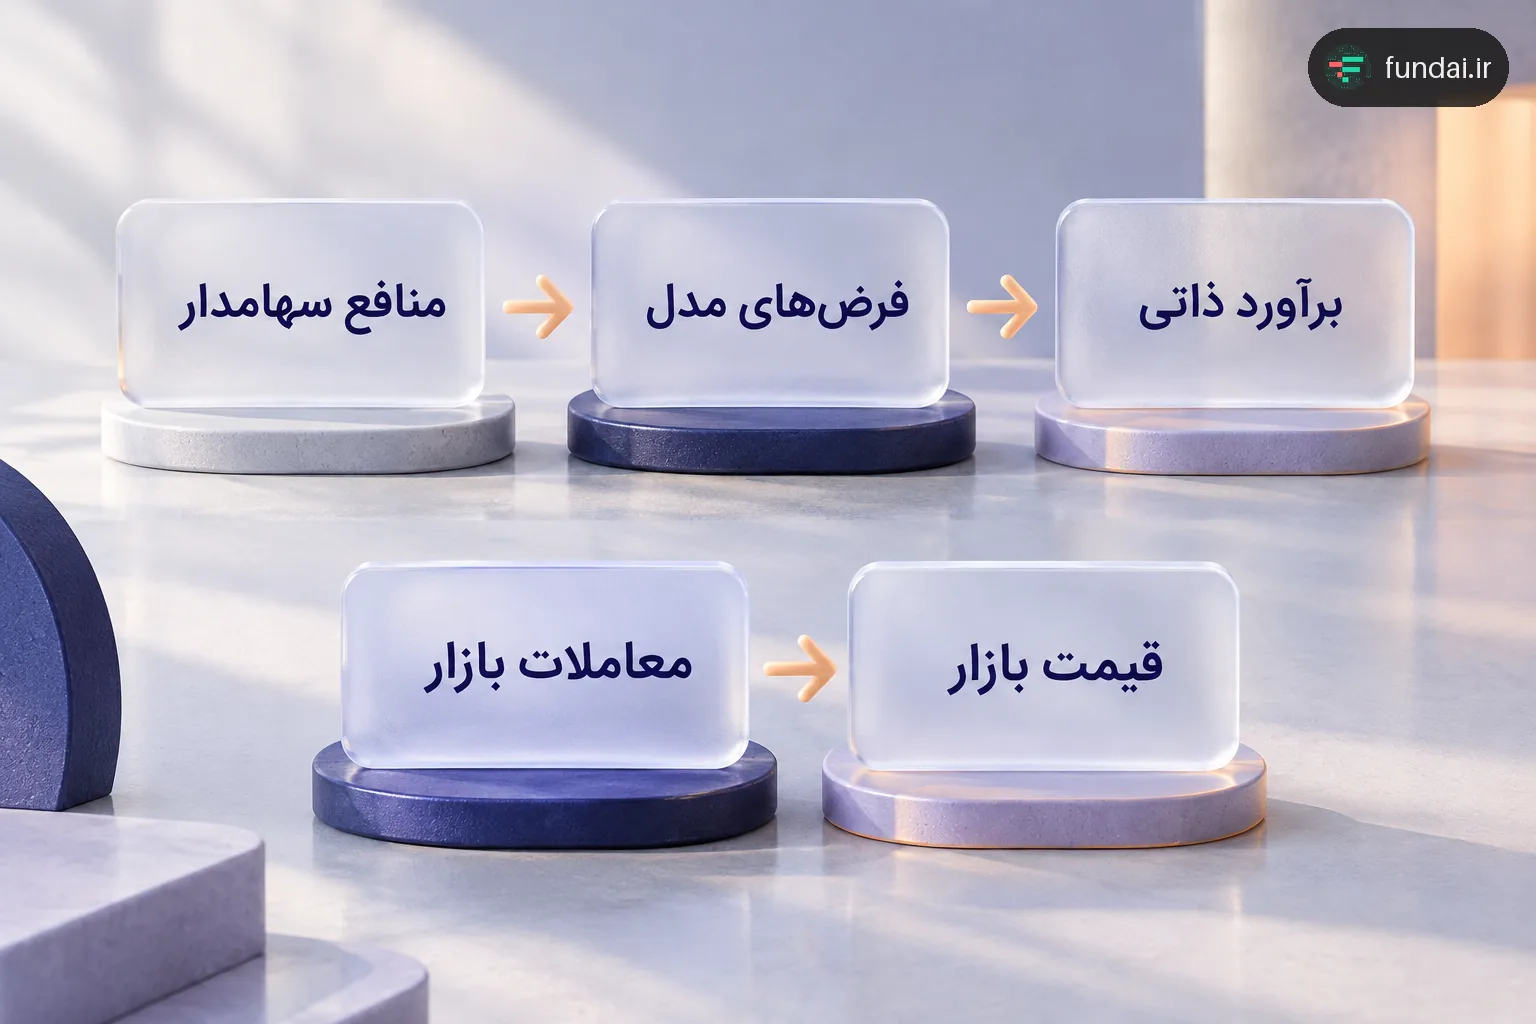
برای شروع، داده گزارششده را از فرض تحلیلگر جدا کنید. سود گذشته از گزارش استخراج میشود؛ انتخاب ضریب مقایسه یا نرخ تنزیل، بخشی از مدل شماست.
قدم دوم: ورودیهای ارزشگذاری را از کجای فاندای و کدال برداریم؟
ورودیهای گزارششده را از صورتهای مالی، نسبتهای مالی و تاریخچه سود نقدی بردارید و دوره یا تاریخ هرکدام را ثبت کنید. در فاندای، دادههای کدال و بازار را مرتب و قابل مقایسه میکنیم. سود گزارششده ورودی محاسبه است؛ ضریب مقایسهای و نرخ تنزیل، فرضهای مدل شما هستند.
دوره و مبنای صورت مالی را مشخص کنید. در سامانه کدال اصل گزارش را باز کنید و پایان دوره را ببینید، و اینکه صورت جداگانه است یا تلفیقی. ارقام این دو را در یک محاسبه قاطی نکنید.
سود مبنا و تعداد سهام را بردارید. EPS TTM فاندای یعنی سود هر سهم دوازدهماهه اخیر: سود خالص چهار فصل آخر تقسیم بر تعداد سهام فعلی. EPS پایه صورت سود و زیان فرق دارد: سود خالص متعلق به سهامداران عادی تقسیم بر میانگین موزون تعداد سهام دوره. گزارشهای میاندورهای کدال تجمعیاند؛ چهار فصل آخر را در قدم سوم میسازیم.
نسبتها را با پایه یکسان بردارید. در نسبتهای مالی، نسبت دورهای را از TTM جدا نگه دارید. برای مقایسه ضریبها، P/E کل صنعت را هم ثبت کنید: ارزش بازار کل شرکتهای صنعت تقسیم بر سود خالص کل آنها. نسبت صنعت، میانگین ساده نسبت شرکتها نیست.
سود نقدی و تاریخ دادههای بازار را ثبت کنید. در تاریخچه سود نقدی، مبلغ هر سهم را همراه سال مالی یادداشت کنید؛ برای بررسی پرداخت، اطلاعیه مربوط را در کدال بخوانید. قیمت و تعداد سهام را همراه تاریخ مشاهده از سایت مدیریت فناوری بورس تهران ثبت کنید. سود نقدی، ورودی متفاوتی از سود حسابداری هر سهم است.
قدم سوم: محاسبه ارزش ذاتی سهم با مثال چگونه انجام میشود؟
این محاسبه با ساختن سود دوازدهماهه شروع میشود؛ بعد روش ضریب P/E و مدل سود نقدی را جداگانه حساب میکنیم.
سود خالص دوازدهماهه؛ سال قبل بهعلاوه ششماهه جاری منهای ششماهه مشابه (ریال)
سود هر سهم دوازدهماهه؛ تقسیم بر تعداد سهام فعلی (ریال)
سود هر سهم دوازدهماهه شرکت الف ۱٬۲۰۰ ریال میشود. این سود حسابداری هر سهم است، نه مبلغی که به سهامدار پرداخت میشود. حالا حاشیه سود را حساب میکنیم تا ببینیم سود خالص چند درصد از درآمد عملیاتی همان دوازده ماه است.
حاشیه سود خالص دوازدهماهه (درصد)
حاشیه سود خالص فقط میگوید سود خالص چند درصد درآمد عملیاتی است؛ از این نسبت بهتنهایی نمیتوان درباره کیفیت سود نتیجه گرفت.
نسبت قیمت به سود دوازدهماهه با قیمت فرضی بازار
ارزش نسبی هر سهم با ضریب فرضی صنعت (ریال)
ضریب شرکت ۴٫۵ و ضریب فرضی صنعت ۶ است. اگر همان ضریب صنعت را روی سود شرکت بگذاریم، به ارزش نسبی هر سهم میرسیم؛ این عدد فقط به ضریب انتخابی بستگی دارد. برای محاسبه بر مبنای سود نقدی از مدل گوردون استفاده میکنیم؛ حالتی از تنزیل سود نقدی که فرض میکند سود نقدی برای همیشه با نرخ ثابتی رشد میکند.
رابطه ارزش هر سهم (ریال)
ارزش هر سهم با مفروضات آموزشی (ریال)
بر پایه این فرضها، مدل گوردون ارزش هر سهم را ده برابر سود نقدی سال بعد برآورد میکند. این فرمول وقتی کار میکند که نرخ بازده موردنیاز از نرخ رشد بزرگتر باشد و رشد تا ابد ثابت بماند؛ با تغییر کوچک هر کدام، نتیجه جابهجا میشود. این برآورد با ۷٬۲۰۰ ریال روش ضریب سود فرق دارد، چون دو روش بر پایه دادههای متفاوتی کار میکنند: یکی از سود حسابداری و ضریب مقایسهای شروع میکند، دیگری از سود نقدی و نرخهای فرضی.
قدم چهارم: فیلترهای فاندای چگونه دامنه بررسی را محدود میکنند؟
فیلترهای فاندای شرکتهایی را پیدا میکنند که با شرط دادهای شما میخوانند؛ خروجی فیلتر ارزش ذاتی نیست، فهرستی برای شروع بررسی است.
نسبت قیمت به سود دوازدهماهه اخیر (P/E TTM) را هم که کنار نتیجه میبینید، درست بخوانید: P/E پایینتر فقط یعنی قیمت پایانی نسبت به سود هر سهم گذشته کمتر است. برای فهمیدن دلیلش صورت سود و زیان را ببینید: سود از فعالیت اصلی آمده یا بخشی از آن از درآمدهای دیگر است؟ دو شرکت همصنعت ممکن است ترکیب سود یکسانی نداشته باشند.
در مرحله بعد، تاریخچه حاشیه سود را کنار اجزای درآمد و هزینه ببینید. تغییر حاشیه فقط نشان میدهد سهم سود از درآمد عملیاتی چقدر جابهجا شده است؛ دلیلش را باید در اجزای گزارش پیدا کرد. برای این کار، در راهنمای خواندن صورتهای مالی نشان دادهایم صورت سود و زیان، ترازنامه و جریان نقد چطور به هم وصلاند.
در فاندای با فیلتر چندشرطی بازار میتوانید چند شرط را همزمان بگذارید و فهرست شرکتها را کوتاه کنید. برای شروع کار با سامانه، راهنمای استفاده را ببینید. شرطها را بر اساس پرسش خودتان انتخاب کنید؛ فیلتر جای خواندن صورتهای مالی را نمیگیرد.
قدم پنجم: حاشیه امنیت چیست و با برآورد مشروط چه کنیم؟
حاشیه امنیت فاصلهای احتیاطی است که برای خطای احتمالی تحلیل کنار برآورد میگذارید. برای اینکه بتوانید برآورد را بعداً بازبینی کنید، منبع داده، روش و فرضها را ثبت کنید: کنار ورودیها تاریخ و مبنای گزارش، کنار فرضها دلیل انتخاب. اینطور وقتی نتیجه عوض شد، میفهمید از داده تازه بوده یا از تغییر فرض شما.
در این تمرین، حاشیه امنیت یعنی کم کردن درصدی از برآورد انتخابی تا یک مرز مقایسه بسازیم. باید معلوم باشد این درصد را روی کدام خروجی اعمال کردهاید؛ خروجی روش نسبی و مدل سود نقدی، مبنای یکسانی ندارند.
ضریب باقیمانده پس از اعمال حاشیه فرضی (بدون واحد)
مرز مقایسه آموزشی هر سهم (ریال)
مرز ۴٬۸۰۰ ریال برای هر سهم یک عدد آموزشی است؛ ارزش قطعی یا قیمت پیشنهادی نیست. در برگه بررسی، اثر تغییر سود نقدی، نرخ بازده موردنیاز و رشد را جداگانه ثبت کنید تا معلوم شود نتیجه به کدام فرض بیشتر وابسته است. عدد گذشته تضمین آینده نیست.
آیا ضرب سود هر سهم در P/E، ارزش ذاتی سهم را نشان میدهد؟
نه، این حاصلضرب فقط ارزش نسبی سهم را میدهد: ارزشی که با سود مبنا و ضریبی که انتخاب کردهاید به دست میآید. دلیل انتخاب ضریب را هم بنویسید.
چرا نمیتوان EPS پایه را جای EPS TTM گذاشت؟
چون این دو عدد مبنای متفاوتی دارند. EPS پایه سود متعلق به سهامداران عادی را بر میانگین موزون تعداد سهام دوره تقسیم میکند؛ EPS TTM فاندای سود خالص چهار فصل آخر را بر تعداد سهام فعلی. پس هم دوره سود فرق دارد، هم تعداد سهام.
آیا حاشیه امنیت، خطای مدل را برطرف میکند؟
نه. حاشیه امنیت فقط فاصلهای احتیاطی میسازد. اگر سود نقدی یا نرخ رشد را اشتباه فرض کرده باشید، کم کردن ۲۰٪ از نتیجه آن اشتباه را درست نمیکند.
برای شروع بررسی یک شرکت در فاندای چه کنیم؟
یک شرکت را انتخاب کنید و دوره و مبنای صورت مالی آن را همراه سود، نسبتهای مالی و سابقه سود نقدی ثبت کنید. سپس دادههای گزارششده را از فرضهای مدل جدا کنید و محاسبه را در برگه خودتان انجام دهید.
#آموزش تحلیل بنیادی #ارزشگذاری سهام #حاشیه امنیت #سود هر سهم