سود تسعیر ارز چیست؟ آموزش گامبهگام محاسبه و بررسی در فاندای
تحریریه فاندای · · ۸ دقیقه مطالعه
با یک مثال فرضی، اثر تغییر نرخ ارز بر دریافتنیها و پرداختنیهای ارزی را محاسبه کنید و محل ثبت و محدودیت تقسیم سود را بشناسید.
پاسخ پرسش «سود تسعیر ارز چیست» این است: سود حاصل از تغییر ارزش ریالی اقلام ارزی بر اثر تفاوت نرخهای ارز که لزوماً با دریافت وجه نقد همراه نیست. برای بررسی اثر آن بر گزارش شرکت، باید نوع قلم ارزی، نرخ مبنا و محل ثبت تفاوت تسعیر را مشخص کنید.
قدم اول: سود تسعیر ارز چیست و کدام اقلام را باید بررسی کنید؟
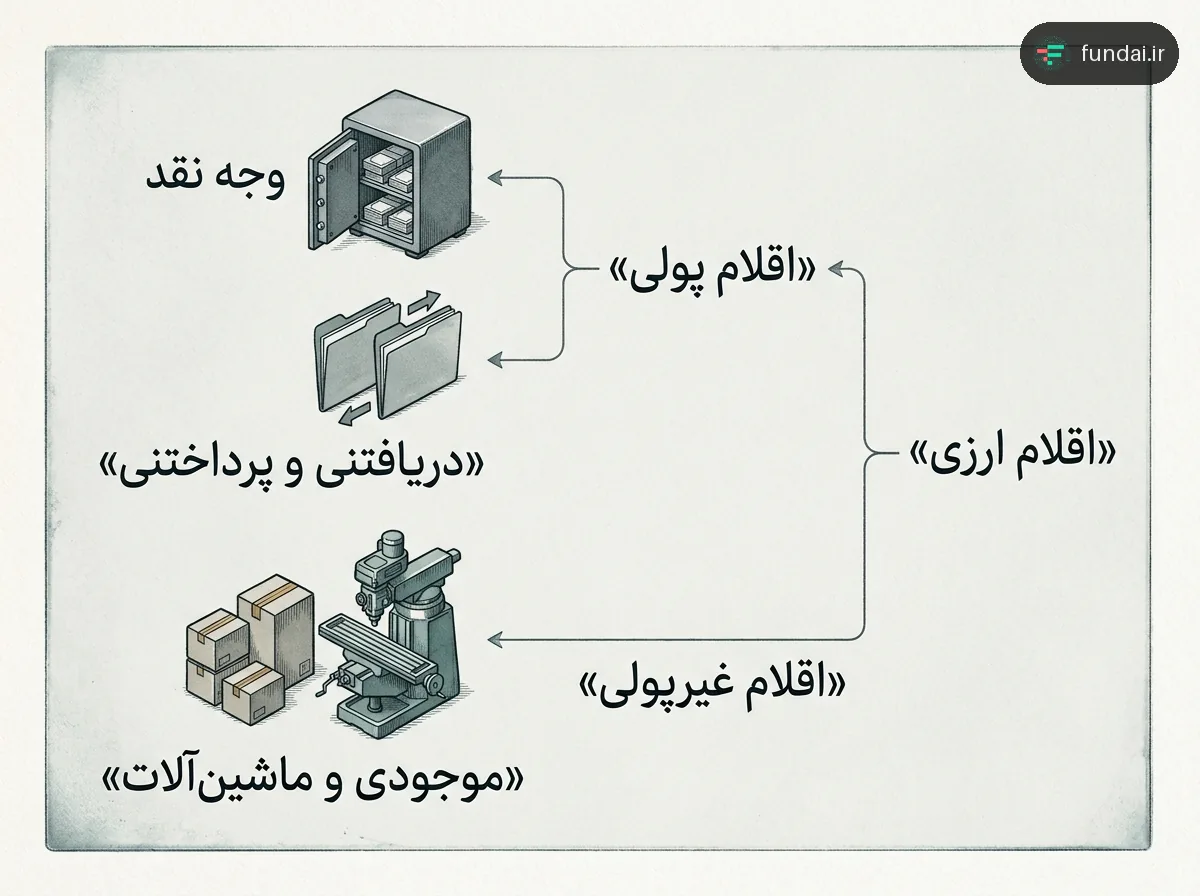
تسعیر ارز بیان اطلاعات مالی ارزی به واحد پول گزارشگری است؛ بررسی را با جداسازی اقلام پولی از اقلام غیرپولی شروع کنید. مطابق استاندارد حسابداری شماره ۱۶، آثار تغییر در نرخ ارز، تسعیر فرایندی در گزارشگری مالی است، نه نام درآمد صادراتی. اقلام پولی شامل وجه نقد و داراییها یا بدهیهایی هستند که به تعداد ثابت یا قابل تعیین واحدهای پول دریافت یا پرداخت میشوند. برای پاسخ عملی به پرسش «سود تسعیر ارز چیست»، مانده وجه نقد ارزی، دریافتنی ارزی و پرداختنی ارزی شرکت را بررسی کنید؛ صرف داشتن فعالیت صادراتی، ترکیب اقلام ارزی را مشخص نمیکند.
اقلام غیرپولی مانند موجودی کالا و دارایی ثابت، حق دریافت یا تعهد پرداخت تعداد ثابت یا قابل تعیین واحدهای پول نیستند. طبق استاندارد حسابداری شماره ۱۶، اقلام غیرپولی با بهای تاریخی با نرخ تاریخ معامله تسعیر میشوند؛ برای اقلام اندازهگیریشده به ارزش منصفانه، نرخ تاریخ اندازهگیری مبناست. بنابراین قاعده تسعیر اقلام پولی را به همه داراییهای خریداریشده با ارز تعمیم ندهید.
در صفحه شرکت در فاندای، صورت وضعیت مالی را باز کنید و سرفصل دریافتنیها و پرداختنیها را بیابید. ما صورتهای مالی منتشرشده را مرتب میکنیم؛ برای تشخیص بخش ارزی هر سرفصل، یادداشتهای همان صورت را در سامانه کدال بخوانید. اگر با مسیر گزارشها آشنا نیستید، از راهنمای استفاده از فاندای کمک بگیرید.
قدم دوم: سود تسعیر ارز چگونه محاسبه میشود و نرخ مبنا کدام است؟
تفاوت نرخ پایان دوره و نرخ دفتری، ارزش ریالی اقلام پولی ارزی را تغییر میدهد؛ افزایش نرخ برای دریافتنی سود و برای پرداختنی زیان ایجاد میکند. نرخ مبنا را از مبانی تسعیر همان گزارش بردارید، نه از نرخ بازار یا نرخ اعلامی صنعت دیگری. مانده ارزی و نرخ دفتری هر قلم باید برای محاسبه مشخص باشد.
افزایش نرخ هر دلار (ریال)
سود تسعیر دریافتنی (ریال)
زیان تسعیر پرداختنی (ریال)
خالص اثر پیش از مالیات (ریال)
طبق گزارش خبرگزاری مهر، منتشرشده در ۱۴۰۴/۰۱/۰۲، نرخ دلار برای تسعیر داراییها و بدهیهای پولی ارزی بانکها و مؤسسات اعتباری غیربانکی در پایان اسفند ۱۴۰۳، برابر ۶۸۱٬۲۰۳ ریال اعلام شد. مبنا، نرخ خرید حواله ETS در تاریخ ۱۴۰۳/۱۲/۲۸ بود. دامنه نرخ اعلامی، گزارش بانکی همان دوره است؛ آن را جایگزین نرخ سایر شرکتها نکنید.
واحد نمایش صورت مالی را از دوره گزارش جدا کنید. واحد نمایش مانند ریال یا دلار، مبنای بیان مبلغ است؛ سهماهه، تجمعی و سالانه، دوره گزارش هستند. تغییر واحد نمایش بهتنهایی نشاندهنده شناسایی سود تسعیر نیست. برای تشخیص اثر حسابداری، مبلغ تفاوت تسعیر و مبنای ثبت آن را در یادداشتهای همان گزارش بررسی کنید.
قدم سوم: سود تسعیر ارز در کدام بخش صورتهای مالی ثبت میشود؟
محل ثبت تفاوت تسعیر را از صورت سود و زیان و یادداشت سرفصل مربوط پیدا کنید؛ عنوان سرفصل بهتنهایی برای شناسایی کافی نیست. سایر درآمدها و هزینههای غیرعملیاتی یکی از محلهای احتمالی است، نه محل قطعی در همه شرکتها. طبقهبندی به ماهیت قلم و رویه گزارش بستگی دارد؛ مبلغ کل سرفصل را سود تسعیر نخوانید.
صورت سود و زیان را باز کنید در صفحه شرکت در فاندای، گزارش صورت سود و زیان را باز کنید و دوره و جداگانه یا تلفیقی بودن صورت را مشخص کنید. ما ارقام منتشرشده را برای خواندن و مقایسه مرتب میکنیم. برای شناخت ارتباط سرفصلها، آموزش خواندن صورت سود و زیان را ببینید.
اجزای سرفصل را در یادداشت بخوانید شماره یادداشت سرفصل احتمالی را در گزارش اصلی دنبال کنید. مبلغ تفاوت تسعیر، اقلام مرتبط و مبنای ثبت را از همان یادداشت استخراج کنید. اگر تفکیک لازم در خلاصه گزارش روشن نیست، رقم کل برای تعیین سهم تسعیر کافی نیست.
محدوده اثر را مشخص کنید بررسی کنید مبلغ در سود و زیان دوره آمده یا در حقوق مالکانه ثبت شده است. برای سنجش سهم تسعیر از سود، مبلغ تسعیر و سود مبنای مقایسه باید متعلق به همان دوره و همان صورت مالی باشند.
سپس صورت جریان وجوه نقد و توضیحات تعدیلات مربوط را کنار صورت سود و زیان بخوانید. هدف، تشخیص تفاوت سود شناساییشده و جریان نقد است؛ مثبت بودن جریان نقد بهتنهایی منشأ نقدی تسعیر را ثابت نمیکند. برای توضیح ارتباط سود و نقد، منشأ وجوه و تعدیلات مربوط به اقلام سود را بررسی کنید.
قدم چهارم: آیا سود تسعیر ارز بانکها قابل تقسیم است؟
سود تسعیر اقلام پولی بانکها، در صورت مثبت بودن سود انباشته، قابل تقسیم نقدی نیست و باید صرف افزایش سرمایه شود. طبق مستند ضوابط بانکی در داودآبادی، سود تسعیر اقلام پولی داراییها و بدهیهای ارزی پایان سال مالی به سود و زیان دوره منتقل میشود؛ اگر مانده سود و زیان انباشته پیش از تخصیص اندوختهها مثبت باشد، این مبلغ سود قابل تقسیم نیست و الزاماً باید صرف افزایش سرمایه شود.
طبق همان مستند داودآبادی، اگر مانده سود و زیان انباشته زیان نشان دهد، سود تسعیر صرفاً کاهنده زیان انباشته خواهد بود. بنابراین ثبت سود تسعیر در سود و زیان بانک، به معنای امکان پرداخت همان مبلغ به سهامداران نیست.
برای بررسی بانک منتخب، ابتدا محل ثبت تفاوت تسعیر را مشخص کنید؛ سپس وضعیت سود انباشته پیش از تخصیص اندوختهها را بخوانید. حکم تخصیص سود را از حکم محل ثبت حسابداری جدا نگه دارید.
طبق گزارش خبرگزاری مهر، منتشرشده در ۱۴۰۴/۰۱/۰۲، تفاوت تسعیر داراییها و بدهیهای ارزی بانکهای دولتی درآمد یا هزینه دوره تلقی نمیشود و در حساب تفاوت تسعیر، ذیل حقوق مالکانه ثبت میشود. دامنه این حکم بانکهای دولتی است؛ آن را به شرکتهای غیربانکی تعمیم ندهید.
در فاندای تاریخچه سود نقدی شرکت را مشاهده کنید؛ ما سابقه منتشرشده را نمایش میدهیم. برای بررسی تقسیم سود دوره منتخب، مصوبه مجمع، یادداشتهای مرتبط و مستند مقررات همان شرکت را کنار هم قرار دهید. سابقه پرداخت، جایگزین بررسی قابلیت تقسیم سود دوره موردنظر نیست.
قدم پنجم: جمعبندی؛ چگونه اثر تسعیر را در فاندای بررسی کنید؟
برای بررسی اثر تسعیر، صورتهای مالی شرکت را بخوانید و از فیلترها برای انتخاب شرکتهای نیازمند بررسی استفاده کنید. مثال فرضی مقاله فقط اثر پیش از مالیات را مشخص کرد؛ تعیین اثر بر سود خالص و قابلیت تقسیم به اطلاعات بیشتری نیاز دارد.
صورتهای مالی شرکت را باز کنید در صفحه شرکت در فاندای، صورت وضعیت مالی و صورت سود و زیان را با دوره و نوع صورت یکسان بخوانید. مبلغ تسعیر، نرخ مبنا و محل ثبت را با یادداشتهای همان گزارش در کدال تطبیق دهید؛ تشخیص ماندههای ارزی به این یادداشتها نیاز دارد.
شرط فیلتر را تعریف کنید در صفحه فیلترها، دامنه بررسی را از «فیلترهای کلی» انتخاب کنید. سپس شرطی از خانواده «صورت سود و زیان» یا «درآمد عملیاتی» بسازید و برای متغیر مورد بررسی، عملگری مانند «بیشتر از» و عدد معیار خود را تعیین کنید. ما شرکتهای مطابق شرط را نمایش میدهیم؛ نتیجه فیلتر بهتنهایی اثر تسعیر را جدا نمیکند.
نتایج را با گزارش تطبیق دهید صورت مالی شرکتهای نتیجه فیلتر را باز کنید و اثر تسعیر را با یادداشت مرتبط بررسی کنید. برای خواندن حاشیه سود خالص، پایه زمانی سود خالص و درآمد عملیاتی را یکسان نگه دارید؛ دورهای را با TTM مخلوط نکنید. تغییر نسبت بهتنهایی سهم تسعیر را مشخص نمیکند. داده گذشته تضمین آینده نیست.
سود تسعیر ارز چیست و چه تفاوتی با درآمد صادراتی دارد؟
سود تسعیر از تفاوت نرخ ارز در تبدیل ارزش اقلام ارزی به ریال ناشی میشود. درآمد صادراتی به فعالیت اصلی مربوط است؛ تسعیر دریافتنی ارزی حاصل از صادرات، از ثبت درآمد آن فعالیت جداست.
آیا افزایش نرخ ارز همیشه سود تسعیر ایجاد میکند؟
خیر. در مثال فرضی مقاله، افزایش نرخ برای دریافتنی ارزی سود و برای پرداختنی ارزی زیان ایجاد کرد. نتیجه خالص به ترکیب ماندههای ارزی و مبنای ثبت بستگی دارد.
آیا سود تسعیر ارز به معنای دریافت وجه نقد است؟
خیر. ثبت تفاوت تسعیر مانده ارزی تسویهنشده، بهتنهایی دریافت نقد جدید ایجاد نمیکند. برای بررسی ارتباط سود و نقد، صورت جریان وجوه نقد و توضیحات تعدیلات را بخوانید.
#تسعیر ارز #صورتهای مالی #کیفیت سود